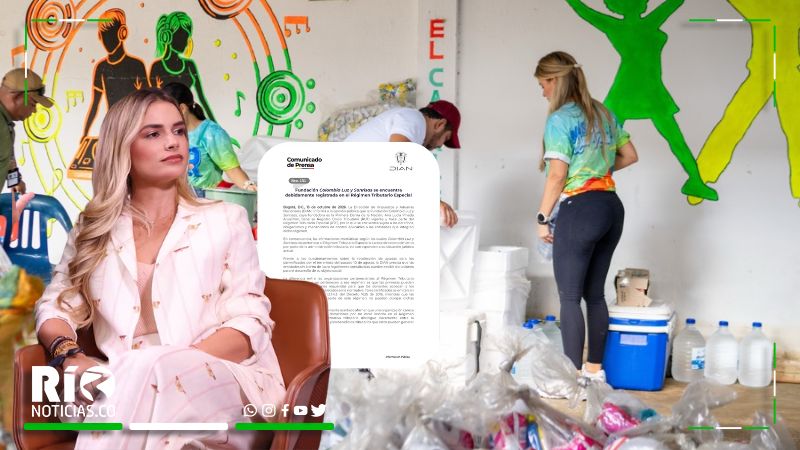
La Dirección de Impuestos y Aduanas Nacionales (DIAN) confirmó que la Fundación Colombia Luz y Sonrisas, cuya fundadora es la primera dama de la Nación, Ana Lucía Pineda Aruachán, se encuentra debidamente registrada en el Régimen Tributario Especial (RTE) y cuenta con el Registro Único Tributario (RUT) vigente.
La aclaración fue publicada este martes mediante el Comunicado de Prensa No. 131, en el que la entidad precisó que la fundación está sujeta a las obligaciones y los mecanismos de control establecidos para las organizaciones que pertenecen a ese régimen tributario.
El pronunciamiento se conoce en medio de los cuestionamientos sobre la recolección de ayudas destinadas a las personas damnificadas por el terremoto ocurrido el pasado 10 de agosto.
¿Puede la fundación recibir donaciones?
La DIAN explicó que las entidades sin ánimo de lucro legalmente constituidas pueden recibir donaciones para desarrollar las actividades contempladas en su objeto social. Por tanto, no pertenecer al Régimen Tributario Especial no significa, por sí solo, que una organización esté impedida para recibir aportes.
La diferencia está en los beneficios tributarios para quienes realizan las donaciones. Según la entidad, las organizaciones que forman parte del RTE pueden expedir las certificaciones requeridas para que los donantes soliciten los beneficios tributarios contemplados en la normativa vigente.
En cambio, las organizaciones que no pertenecen a este régimen no pueden emitir esos certificados para tales efectos, aunque pueden recibir donaciones si cumplen los requisitos legales correspondientes.
La DIAN indicó que estas certificaciones deben expedirse conforme al artículo 1.2.1.4.3 del Decreto 1625 de 2016.
La aclaración de la autoridad tributaria
En su comunicado, la administración tributaria señaló que las afirmaciones según las cuales la Fundación Colombia Luz y Sonrisas no pertenece al Régimen Tributario Especial o carece de reconocimiento ante la entidad no corresponden a su situación jurídica actual.
La DIAN precisó que la fundación debe cumplir las obligaciones aplicables a las entidades inscritas en ese régimen, así como los mecanismos de control establecidos por la normativa.
El pronunciamiento aclara la situación tributaria de la organización, pero no constituye, por sí mismo, una auditoría sobre la gestión de las donaciones recolectadas ni una certificación del destino final de las ayudas destinadas a los damnificados.
El comunicado oficial puede consultarse en el portal de la DIAN.